سيرياستيبس
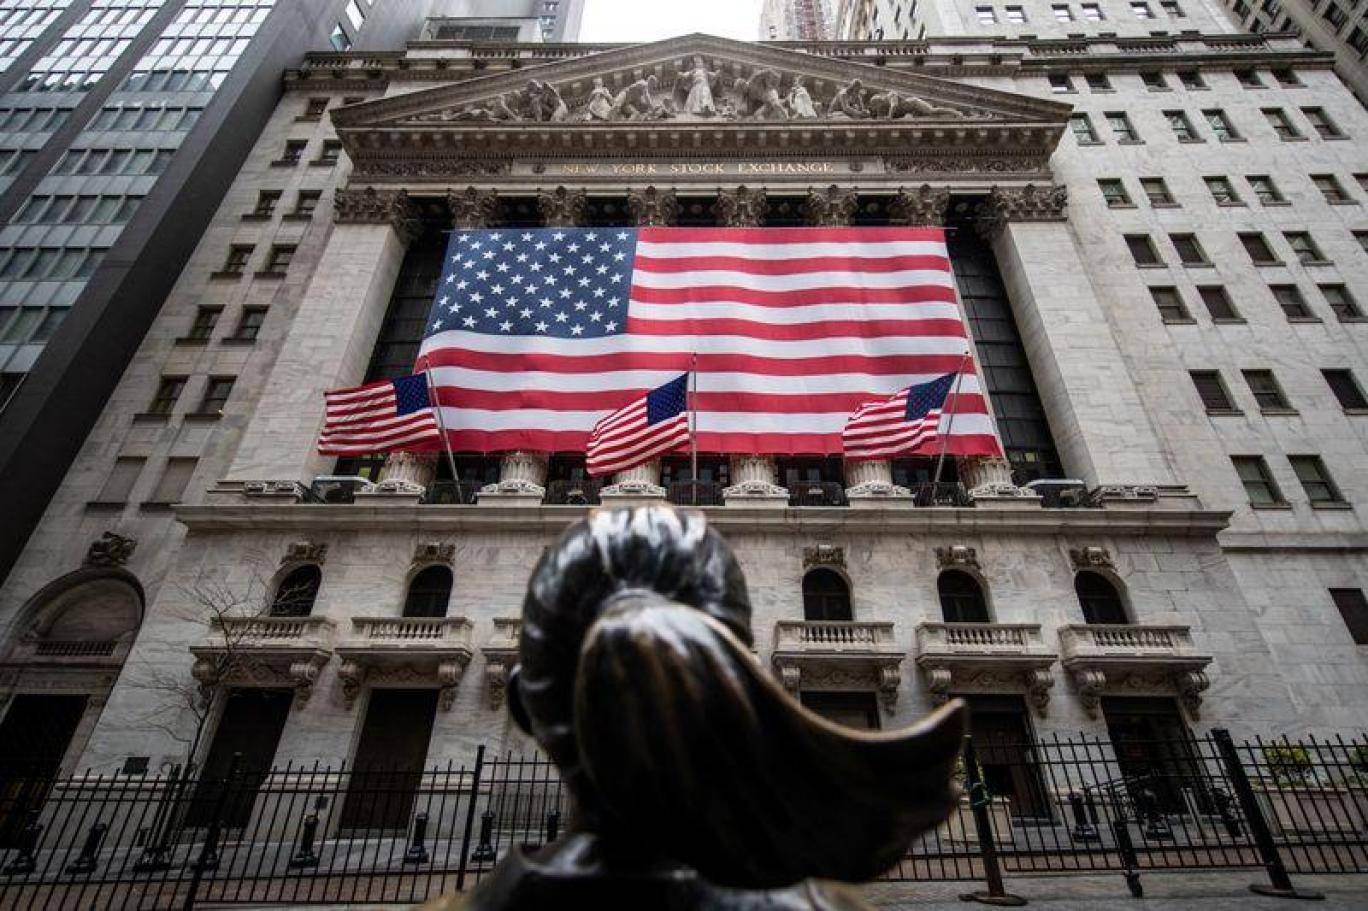
في ظل الضبابية وحال عدم اليقين الاقتصادي والضغوط الناجمة عن التوترات الجيوسياسية، كشف تقرير حديث عن ارتفاع معدل التخلف عن سداد القروض الائتمانية الخاصة في الولايات المتحدة الأميركية، ليصل إلى مستوى قياسي بلغ 6.3 في المئة بنهاية أغسطس (آب) الماضي، مقارنة بنحو 6.1 في المئة خلال يوليو (تموز).
وشمل التقرير الصادر عن وكالة "فيتش" للتصنيف الائتماني تقييم أداء نحو 1300 مقترض، إذ سجلت الوكالة أعلى إجمال شهري لحالات التعثر خلال العام الماضي، في ظل استمرار الضغوط المالية على الشركات المقترضة.
في تعليقه، أرجع رئيس قسم الائتمان الخاص في "فيتش" لأميركا الشمالية لايل مارغوليس هذا الارتفاع إلى معاملات تمديد آجال الاستحقاق الناتجة من الضغوط، التي تصنفها الوكالة كحالات تعثر رسمية.
وأوضح أن تقلبات أسعار الفائدة والتضخم تسببت في إبطاء حركة الصفقات، مما صعب على الرعاة الماليين بيع الشركات المتعثرة في محافظهم قبل حلول مواعيد استحقاق الديون.
وسجلت 14 حال تعثر خلال أغسطس الماضي، بينما شكلت حلول تأجيل الفوائد والدفع العيني نحو 47 في المئة من إجمالي 89 حال تعثر شهدها العام الماضي، إلى جانب استحواذ تمديد الأجل على 45 في المئة من حالات أغسطس الماضي. وتصدرت قطاعات الرعاية الصحية والصناعة والتصنيع معدلات التعثر بنسبة 9.9 في المئة لكل منها، في حين واصل قطاع برمجيات التكنولوجيا تسجيل أدنى معدل تعثر بنسبة 0.6 في المئة على رغم أخطار الذكاء الاصطناعي.
أعلى مستوى للتخلف عن السداد منذ 2017
في فبراير (شباط) الماضي، كان بنك الاحتياط الفيدرالي في نيويورك، قد أشار إلى ارتفاع معدلات التخلف عن سداد القروض الاستهلاكية في الولايات المتحدة، بما في ذلك الرهون العقارية وبطاقات الائتمان، إلى 4.8 في المئة من إجمالي ديون الأسر في الربع الرابع من عام 2025، وهو أعلى مستوى منذ 2017.
وأوضح التقرير الفصلي لديون الأسر أن هذه الزيادة جاءت مدفوعة بارتفاع حالات التعثر بين المقترضين من ذوي الدخل المنخفض والشباب، وعلى رغم أن معدلات التعثر الإجمالية لا تزال قرب متوسطات ما قبل أزمة الوباء، فإن ارتفاعها بين ذوي الدخل المنخفض يعكس تزايد التفاوت الاقتصادي.
وأظهر التقرير أن إجمال ديون الأسر ارتفع بنسبة واحد في المئة على أساس فصلي إلى 18.8 تريليون دولار، وزادت نسبة بطاقات الائتمان المتأخرة عن السداد 90 يوماً فأكثر إلى 12.7 في المئة، وهو أعلى مستوى منذ الربع الأول من 2011، بينما بلغت نسبة القروض السيارات المتأخرة 5.2 في المئة، لتقترب من الرقم القياسي المسجل في 2010.
واستند التقرير إلى بيانات من لجنة ائتمان المستهلك التابعة لبنك الاحتياط الفيدرالي في نيويورك، وهي لجنة تمثل عينة وطنية، ويتضمن التقرير ملخصاً من صفحة واحدة لأهم النقاط الرئيسة والبيانات الداعمة لها.
وقال الباحث الاقتصادي في بنك الاحتياط الفيدرالي في نيويورك دانيال مانجروم "ارتفعت مستويات ديون الأسر بصورة طفيفة، إذ عوضت الزيادات المتواضعة في معظم أنواع الديون الانخفاض الموسمي في أرصدة بطاقات الائتمان. وظلت معدلات انتقال التعثر في السداد ثابتة في الغالب، بينما تعود حالات التعثر في سداد قروض الطلاب إلى مستويات ما قبل الجائحة".
استقرار معدل منح قروض الرهن العقاري
وفق بيانات "الاحتياط الفيدرالي" في نيويورك، ارتفعت أرصدة الرهن العقاري بمقدار 21 مليار دولار في الربع الأول، لتصل إلى 13.19 تريليون دولار بنهاية مارس (آذار) الماضي.
وارتفعت أرصدة خطوط ائتمان ملكية المنازل بمقدار 12 مليار دولار، لتصل إلى 446 مليار دولار، أي بزيادة قدرها 129 مليار دولار عن أدنى مستوى لها في الربع الأول من عام 2022.
في المقابل، انخفضت أرصدة بطاقات الائتمان بمقدار 25 مليار دولار، لتصل إلى 1.25 تريليون دولار، وزادت أرصدة قروض السيارات بمقدار 18 مليار دولار لتصل إلى 1.69 تريليون دولار، بينما ظلت أرصدة قروض الطلاب ثابتة تقريباً، إذ انخفضت بمقدار 6 مليارات دولار لتصل إلى 1.66 تريليون دولار.
فيما كان معدل منح قروض الرهن العقاري مستقراً إلى حد كبير، إذ بلغت قيمة القروض الجديدة 530 مليار دولار في الربع الأول من عام 2026، وظهرت قروض سيارات جديدة بقيمة 182 مليار دولار في التقارير الائتمانية خلال هذا الربع.
واستمرت الحدود الإجمالية لبطاقات الائتمان في الارتفاع، مسجلة زيادة قدرها 60 مليار دولار في الربع الأول. وارتفعت حدود قروض خطوط ائتمان ملكية المنازل بمقدار 14 مليار دولار، أي بنسبة 1.4 في المئة، مواصلة بذلك التوسع الذي بدأ في عام 2022.
معدل التخلف في سداد قروض الطلاب
خلال الربع الأول من العام الحالي، لم يشهد إجمال حالات التخلف عن السداد تغيراً يذكر في الربع الأول من عام 2026، إذ بلغت نسبة الديون المستحقة التي تعاني مراحل مختلفة من التخلف عن السداد 4.8 في المئة. وظلت حالات الانتقال إلى مرحلة التخلف المبكر عن السداد ثابتة بالنسبة إلى قروض السيارات، بينما انخفضت قليلاً بالنسبة إلى بطاقات الائتمان من 8.7 في المئة سنوياً إلى 8.6 في المئة.
وبالنسبة إلى الرهون العقارية، تراجعت نسب التعثر من 3.9 في المئة إلى 3.8 في المئة، أما حالات الانتقال إلى مرحلة التخلف الخطر عن السداد، فقد ظلت من دون تغيير يذكر بالنسبة إلى قروض السيارات وبطاقات الائتمان، بينما تسارعت قليلاً بالنسبة إلى الرهون العقارية من 1.4 في المئة إلى 1.5 في المئة.
وانخفض معدل تحول قروض الطلاب إلى حالات تعثر خطرة، الذي تم قياسه كمجموع متحرك لأربعة أرباع، من 16.2 في المئة خلال الربع الرابع من عام 2025 إلى 10.9 في المئة في هذا الربع، مما يعكس تباطؤ وتيرة حالات التعثر الجديدة في سداد قروض الطلاب في الربع الأول مقارنة بالعام السابق.
وارتفع معدل التخلف عن سداد قروض الطلاب إلى 10.3 في المئة من الأرصدة المتأخرة لأكثر من 90 يوماً، مقارنة بنسبة 9.6 في المئة المسجلة في الربع الرابع من عام 2025. وجرى تحويل قروض ما يقرب من 2.6 مليون طالب ممن تأخروا عن السداد لأكثر من 120 يوماً إلى مجموعة حل حالات التخلف عن السداد التابعة لوزارة التعليم الأميركية.
اندبندنت عربية
|


 طباعة هذا المقال
 أرسل إلى صديق