سيرياستيبس
كشف أول تمويل مصرفي إسلامي مجمع في سوريا بعد سقوط النظام المخلوع عن تحديات كبيرة تواجه قدرة القطاع المصرفي على تمويل المشاريع والاستثمارات، إذ احتاج قرض تبلغ قيمته نحو 25 مليون دولار إلى مشاركة ثلاثة من أكبر المصارف العاملة في البلاد.
ووفق تحليل نشره الباحث الاقتصادي بنيامين فيف (Benjamin Fève) في نشرة "The Syria Dispatch"، فإن حجم التمويل وتوزعه بين ثلاثة مصارف يعكسان محدودية القدرة الإقراضية لدى البنوك السورية، رغم حاجة البلاد إلى مبالغ أكبر بكثير لتمويل مشاريع البنية التحتية والاستثمار وإعادة الإعمار.
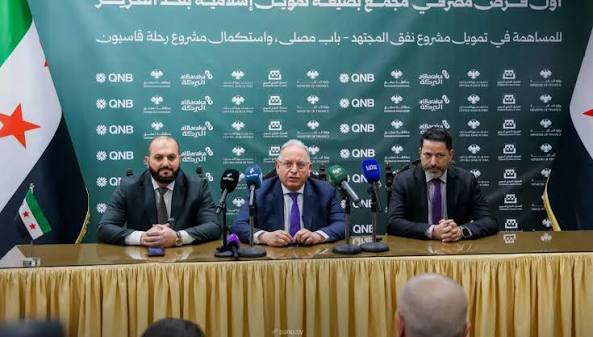
وكانت وزارة المالية السورية أعلنت، في 16 أيلول الماضي، إطلاق أول مشروع تمويلي استراتيجي بصيغة تمويل إسلامي مجمع بعد سقوط النظام، بمشاركة بنك البركة – سوريا، ومصرف قطر الوطني – سوريا (QNB)، والمصرف التجاري السوري.
ويخصص التمويل لتغطية نفقات مشروع نفق المجتهد – باب مصلى، واستكمال المرحلة الأخيرة من مشروع "رحلة قاسيون" في دمشق.
25 مليون دولار موزعة بين ثلاثة مصارف لم تعلن وزارة المالية عند توقيع الاتفاقية قيمة التمويل أو مدته أو معدل الربح أو الحصة التي يتحملها كل مصرف.
لكن "The Syria Dispatch" قالت، استناداً إلى مصدرين في دمشق، إن القيمة الإجمالية تبلغ نحو 25 مليون دولار، موزعة بصورة شبه متساوية بين المصارف الثلاثة، أي بمعدل يقارب 8 ملايين دولار لكل مصرف.
ويرى فيف أن هذا الرقم يقدم مؤشراً مهماً إلى واقع القطاع المصرفي السوري؛ فاضطرار ثلاثة مصارف كبيرة، بينها المصرف التجاري السوري المملوك للدولة والذراع السورية لمجموعة قطر الوطني، إلى تجميع قدراتها لتمويل 25 مليون دولار، يوحي بأن عدداً قليلاً من المصارف السورية، إن وجد، قادر على تحمل انكشاف ائتماني بهذا الحجم منفرداً.
وكتب فيف في منشور على منصة "إكس": "احتاج الأمر إلى ثلاثة من أكبر مصارف سوريا لإقراض 25 مليون دولار، أي نحو 8 ملايين دولار لكل منها"، معتبراً أن هذا الرقم وحده يكشف الكثير عن واقع القطاع المصرفي السوري.
المشكلة في رأس المال لا الودائع فقط بحسب التحليل، لا ترتبط المشكلة حصراً بنقص السيولة المتاحة لدى المصارف، بل بضعف رؤوس أموالها، لأن حجم القروض التي يستطيع أي مصرف منحها لمقترض واحد يرتبط بنسبة من أمواله الخاصة ورأسماله.
ويشير "The Syria Dispatch" إلى أن 14 مصرفاً تجارياً مدرجاً، ممن نشروا بياناتهم المالية لعام 2024، كانت تمتلك مجتمعة ودائع بنحو 4.9 مليارات دولار في نهاية ذلك العام.
لكن رؤوس أموال البنوك تعرضت خلال السنوات الماضية لتآكل كبير بالقيمة الحقيقية نتيجة الانخفاض الحاد في قيمة الليرة السورية.
ويوضح التقرير أن القانون رقم 3 لعام 2010 حدد الحد الأدنى لرأس مال المصرف التقليدي بـ10 مليارات ليرة، وللمصرف الإسلامي بـ15 مليار ليرة، وكانت تعادل في ذلك الوقت نحو 215 مليون دولار و320 مليون دولار على التوالي.
أما بالقيمة الحالية، وبعد التراجع الكبير للعملة، فإن القيمة المكافئة لهذه الحدود أصبحت، وفق حسابات التقرير، أقل بكثير من مستوياتها الأصلية، ما انعكس مباشرة على قدرة المصارف على منح قروض كبيرة.
تمويل المشاريع بعيداً عن الموازنة من جانبها، تنظر الحكومة السورية إلى التمويل المصرفي المجمع بوصفه أداة يمكن استخدامها لتنفيذ مشاريع تنموية من دون الاعتماد الكامل على الموازنة العامة.
وقال وزير المالية محمد يسر برنية عند توقيع الاتفاق إن الموازنة لم تعد قادرة على تمويل جميع المشاريع، ما يتطلب البحث عن حلول تمويلية أخرى لتلبية الاحتياجات المتزايدة للتنمية.
وأضاف أن التجربة يمكن أن تفتح المجال أمام مشاريع أخرى أكبر للقطاع العام والمؤسسات الاقتصادية والمحافظات، عبر التسهيلات المصرفية وأدوات تمويل أخرى.
ويأتي ذلك في وقت تعمل فيه الحكومة على دفع المصارف العامة نحو توسيع دورها في تمويل النشاط الاقتصادي، إذ ناقش مجلس إدارة المصرف التجاري السوري، بعد يومين من توقيع الاتفاقية، تطوير المنظومة المصرفية ومشاركته في القرض المجمع لتمويل مشاريع تنموية.
هل يزاحم القطاع العام المستثمرين؟ يحذر تحليل "The Syria Dispatch" من أن محدودية القدرة الإقراضية قد تخلق مشكلة أخرى إذا اتجه جزء كبير من التمويل المتاح إلى مشاريع حكومية أو محافظات تحظى بضمانات سيادية.
وبحسب التحليل، قد يبدو تمويل مشروع حكومي بضمانة سيادية أكثر جاذبية للمصرف من منح قرض لمصنع أو شركة خاصة يتحمل البنك فيها مخاطر أعلى.
وقد يؤدي ذلك، إذا بقيت القدرة الإقراضية محدودة، إلى مزاحمة القطاع الخاص على التمويل، في وقت تحتاج فيه سوريا إلى توسع كبير في الائتمان لتمويل الإنتاج والاستثمار وإعادة الإعمار.
القطاع المصرفي أمام مرحلة إعادة رسملة بالتوازي مع إطلاق التمويل المجمع، تتحرك السلطات السورية لاستقطاب رؤوس أموال جديدة إلى القطاع المصرفي.
وقال حاكم مصرف سوريا المركزي محمد صفوت رسلان، في أواخر أيلول الماضي، إنه يتوقع دخول أكثر من مليار دولار من رؤوس الأموال الأجنبية لتأسيس مصارف إسلامية وتقليدية جديدة في سوريا، مشيراً إلى وجود طلبات من مصارف عربية للدخول إلى السوق.
كما بحث رسلان مع ممثلين عن مصارف عربية توسيع التعاون المصرفي وفتح قنوات مشتركة وترخيص مصارف جديدة، في إطار مساعٍ لزيادة مساهمة القطاع في تمويل التنمية وإعادة الإعمار.
ويرى فيف أن دخول مصارف جديدة برؤوس أموال حديثة قد يزيد الضغط على البنوك القائمة لإعادة رسملة نفسها، خصوصاً أن عدداً منها ما يزال يتعامل مع خسائر مرتبطة بانكشافاته السابقة على القطاع المصرفي اللبناني.
وكان مصرف سوريا المركزي قد طلب من البنوك تكوين مخصصات كاملة مقابل انكشافاتها في لبنان، التي قُدرت بأكثر من 1.6 مليار دولار، وفق بيانات أوردها "The Syria Dispatch".
بين الحاجة إلى التمويل وضعف القدرة على الإقراض يأتي التمويل المجمع في لحظة يحاول فيها القطاع المصرفي السوري الانتقال من سنوات من العزلة وضعف النشاط الائتماني إلى دور أكبر في تمويل الاقتصاد.
وتعمل الحكومة على استخدام أدوات مصرفية جديدة لتمويل مشاريع البنية التحتية، بالتوازي مع تحديث أنظمة المصارف، وفتح المجال أمام مؤسسات مصرفية أجنبية، وتطوير التحويلات والخدمات المصرفية الدولية.
لكن تجربة الـ25 مليون دولار تكشف، وفق تحليل فيف، أن التحدي الأساسي لا يزال يتمثل في حجم رؤوس الأموال والقدرة الفعلية للمصارف على تقديم التمويل بالحجم الذي يحتاجه الاقتصاد السوري.
وبينما يمثل القرض المجمع خطوة جديدة في استخدام البنوك لتمويل المشاريع العامة، فإن اتساع هذا الدور مستقبلاً سيبقى مرتبطاً بقدرة القطاع على إعادة الرسملة، وجذب استثمارات مصرفية جديدة، وتوسيع قدرته على الإقراض من دون تقليص التمويل المتاح للقطاع الخاص.
|


 طباعة هذا المقال
 أرسل إلى صديق