سيرياستيبس
كتب ناظم عيد :
أنهى
مصرف سوريا المركزي حقبة طويلة من عشوائية تعاطي البنوك السورية مع
زبائنها، قامت على إذعان العميل للوائح واجتهادات منفردة ترتّب تكاليف
ورسوماً متباينة وفق رؤية كل بنك، أي وفق قرارات داخلية غير رسمية، أدت إلى
ما يشبه "تعيّش" البنك على حساب الزبون بمجرد دخوله أي قناة من قنوات
التعامل.
300 بند للرسوم
للوهلة الأولى لا يبدو الأمر بتعقيداته
واضحاً للعموم، بل للمتعاملين مع البنوك فحسب، وكلٌّ وفق جزئية محددة في
التعامل تتعلق بحاجة الزبون. لكن ربما لا يعلم كثيرون أن عدد بنود الرسوم
بلغ لدى البنوك السورية — لا سيما البنوك الخاصة — أكثر من 250 بنداً في
الحد الأدنى، ووصل لدى بعضها إلى 300 بند. وهذا يعني أن هذه البنوك لجأت
إلى جني عائداتها من الرسوم بالدرجة الأولى، لا من التوظيفات والعمليات
التشغيلية الحقيقية، وهو خلل بنيوي كبير في مؤسسات يُفترض أنها تنموية، لا
مجرد دوائر خدمية تتقاضى عمولات عن طبع أختامها على معاملات الزبائن.
ففتح الحساب، مثلاً، يقتضي استيفاء عمولة
من الزبون، على الرغم من أنه خدمة للبنك لا للزبون، كما هو مفترض في
الأدبيات المصرفية. والحساب ذاته يتآكل مع مرور الزمن، وقد يصبح سالباً،
فيتحول الزبون إلى مدين. وقد سقط آلاف الطلاب الذين يسددون أقساط جامعاتهم
عبر البنوك في مثل هذا الفخ بعد تخرجهم، وفوجئوا برسائل من البنوك تطالبهم
بالمراجعة وتسديد ذمم مترتبة عليهم، ثم دفع عمولة إغلاق الحساب. والأمثلة
كثيرة على تفاصيل استفراد البنوك السورية بزبائنها واستثمارهم، بدلاً من
الاستثمار لهم.
حسم وتنظيم
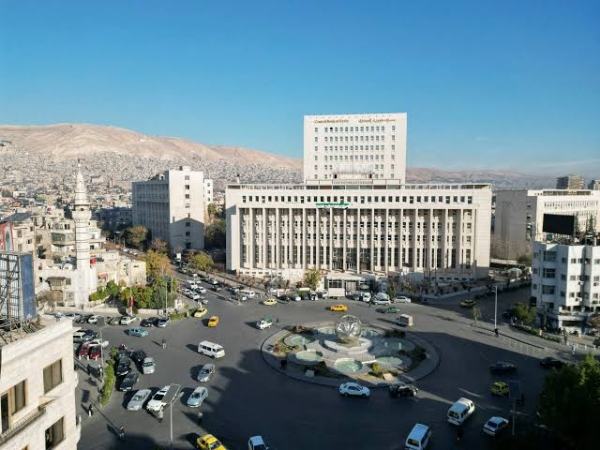
وقد أصدر مصرف سوريا المركزي مؤخراً
قراراً ينظّم العمولات والرسوم المصرفية المفروضة على العملاء، متضمناً
حزمة من القيود والمحظورات التي تستهدف معالجة ممارسات كانت مطبقة في عدد
من المصارف، ووضع قواعد أكثر صرامة لتسعير الخدمات المصرفية وتعديل رسومها.
ومن أبرز ما نصّ عليه القرار، منع المصارف
من فرض عمولات على الحسابات الجارية لمجرد عدم كفاية الرصيد، إذا كان ذلك
يؤدي إلى تحميل العميل التزامات مالية إضافية دون تقديم خدمة فعلية أو وجود
سند تعاقدي واضح.
وحظر تقاضي أي عمولات لا يقابلها خدمة
حقيقية، ومنع استخدام مسميات مثل "رسوم إدارة الحساب" أو "رسوم الاشتراك"
لتحصيل مبالغ مالية ما لم تكن مرتبطة بخدمات محددة وموافق عليها من قبل
العميل.
وشملت الإجراءات حسابات توطين الرواتب، إذ
منع القرار تقاضي أي رسوم أو عمولات لقاء فتح هذه الحسابات أو تحويل
الرواتب وإيداعها وصرفها، باستثناء الخدمات الإضافية التي يطلبها العميل
بشكل مستقل و بموافقته المسبقة.
وفرض القرار رقابة مشددة على أي زيادة
مستقبلية، وألزم المصارف بتقديم مبررات اقتصادية وتشغيلية واضحة لأي زيادة
مقترحة، مع بيان أثرها على العملاء قبل الحصول على الموافقات اللازمة.
كما ألزم المصارف بإشعار العملاء مسبقاً
بأي تعديل جديد قبل تطبيقه بخمسة أيام عمل على الأقل، ومنع بشكل صريح تطبيق
أي عمولات أو رسوم بأثر رجعي.
ومنح مصرف سوريا المركزي المؤسسات المالية
والمصرفية مهلة أقصاها شهر واحد لتعديل سياساتها وإجراءاتها ومصفوفات
العمولات بما يتوافق مع الأحكام الجديدة، على أن تقدّم النسخ المعدّلة إلى
مفوضية الحكومة لدى المصارف خلال هذه الفترة.
من الدور الطفيلي إلى التنموي
القرار، في مؤداه الاستراتيجي، ينقل
المصارف السورية من تحصيل الرسوم إلى استعادة الدور الاقتصادي الحقيقي،
وفقاً لرؤية الخبير الاقتصادي والمصرفي د.إبراهيم نافع قوشجي
إذ يرى أن مثل هذا القرار يُعدّ خطوة
مهمة، ليس فقط لأنه يضع حداً لبعض الممارسات التي أثقلت كاهل العملاء، بل
لأنه يطرح سؤالاً أعمق يتعلق بوظيفة المصارف ودورها في الاقتصاد السوري: هل
المصرف مؤسسة مالية هدفها الأساسي تحصيل الرسوم من العملاء، أم وسيط مالي
يُفترض أن يحقق أرباحه من توظيف الأموال وتمويل النشاط الاقتصادي؟
منافسة غائبة
يصنّف الخبير الاقتصادي والمصرفي تفاوت
العمولات بين المصارف وغياب معايير واضحة لاحتسابها، كمؤشر واضح على ضعف
المنافسة المصرفية وغياب الشفافية في تسعير الخدمات، فضلاً عن ضعف الرقابة
على العلاقة بين المصرف والعميل.
والمشكلة، برأيه، ليست في تعدد العمولات
بحد ذاته، وإنما في فرض رسوم لا تقابلها خدمات فعلية، أو تحميل العميل
تكاليف لمجرد امتلاكه حساباً مصرفياً أو اضطراره لاستخدام خدمة أساسية.
وفي الاقتصاد السوري، حيث يعاني المواطن
والقطاع الخاص من ارتفاع التكاليف وضعف القدرة الشرائية، تصبح هذه
الممارسات عاملاً إضافياً ينفّر الناس من التعامل مع الجهاز المصرفي، بدلاً
من تشجيعهم على إيداع أموالهم واستخدام الخدمات المصرفية.
استعادة الوظيفة الأساسية للبنوك
وإذا كان يحق للمصرف تقاضي مقابل عادل عن
الخدمات التي يقدمها فعلياً، خاصة الخدمات التي تتطلب تكاليف تشغيلية أو
تقنية إضافية، إلا أن د. قوشجي يشدد على ضرورة التمييز بين الخدمة المصرفية
الإضافية التي يطلبها العميل، والوظائف الأساسية للمصرف التي تشكل جوهر
نشاطه.
فالمصرف يستقبل الودائع، ويدير الحسابات،
ويوظّف الموارد المالية، ويحقق عوائد من عمليات الإقراض والاستثمار.
وبالتالي، لا ينبغي أن تتحول كل خطوة إدارية أو عملية أساسية إلى مصدر
مستقل لتحصيل الرسوم. ولا يجوز تحميل العميل تكاليف خدمات لم يطلبها أو لم
يحصل عليها، أو فرض رسوم على خدمات أساسية بصورة تجعل التعامل مع المصرف
عبئاً مالياً.
بدائل استثمارية
الآن، وعلى الضفة الأخرى، يصبح السؤال
واجباً حول تأثير القرار على عائدات البنوك، التي تحولت إلى مكنة لعصر
زبائنها. وكيف عليها استشراف آفاق استثمار جديدة تنموية لا طفيلية؟
هنا يلفت د. قوشجي إلى أن من الطبيعي أن
يؤدي القرار إلى تراجع الإيرادات الناتجة عن العمولات غير المبررة، لكن لا
يمكن اعتبار ذلك خسارة اقتصادية بالضرورة. بل قد يكون مدخلاً لإعادة هيكلة
مصادر دخل المصارف، والانتقال من الاعتماد على الرسوم والعمولات إلى تحسين
كفاءة توظيف الأموال.
فالمصرف الناجح لا يُقاس بقدرته على تحصيل
أكبر قدر من الرسوم من عملائه، وإنما بقدرته على جذب الودائع وتوظيفها
بكفاءة في تمويل المشروعات الإنتاجية والتجارية والاستثمارية، مع المحافظة
على السيولة والملاءة المالية.
وهنا تكمن الفرصة الحقيقية أمام المصارف
السورية: الانتقال من نموذج مصرفي محدود النشاط يعتمد على العمولات
والإجراءات الإدارية، إلى نموذج مصرفي فاعل يساهم في تمويل الاقتصاد وتحريك
عجلة الإنتاج.
لكن هذا التحول، برأيه، يحتاج إلى بيئة
استثمارية مستقرة، وأدوات ائتمانية مناسبة، وإدارة مخاطر مهنية، وليس مجرد
البحث عن توظيف الأموال بأي شكل.
استرجاع السلطة
لعل أهم ما في القرار هو تأكيد العودة
الفاعلة لدور السلطة النقدية في سوريا. فالإجراء، من وجهة نظر الخبير
الاقتصادي والمصرفي، يعيد التأكيد على أن من مسؤوليات المصرف المركزي حماية
حقوق المتعاملين، وضمان عدالة الممارسات المصرفية، وفرض قواعد موحدة
للشفافية والإفصاح.
لكن الأهم من إصدار التعليمات هو القدرة على تنفيذها ومراقبة الالتزام بها ومحاسبة المصارف المخالفة.
كما أن دور المصرف المركزي لا ينبغي أن
يقتصر على ضبط العمولات، بل يجب أن يمتد إلى تطوير المنافسة بين المصارف،
وتحسين جودة الخدمات، وتعزيز الملاءة المالية، وتوسيع التمويل الموجه
للقطاعات الإنتاجية.
وربما علينا، وفقاً للدكتور قوشجي، النظر
إلى هذا القرار باعتباره جزءاً من عملية إصلاح أوسع للقطاع المصرفي السوري.
فالاقتصاد لا يمكن أن يتعافى من دون جهاز مصرفي قادر على جمع المدخرات
وتحويلها إلى استثمارات، وتوفير التمويل للقطاع الخاص، وتسهيل حركة
الأموال، واستعادة ثقة المواطنين والمؤسسات الاقتصادية بالمصارف.
فجوهر المشكلة المصرفية في سوريا ليس
ارتفاع العمولات وحده، إنما محدودية الدور الاقتصادي الذي تؤديه المصارف في
تمويل النشاط الإنتاجي والاستثماري، لأن سوريا بحاجة إلى مصارف تربح من
تمويل الاقتصاد وتحريك الاستثمار، لا من استنزاف عملائها بالرسوم
والعمولات.
وقرار المركزي خطوة في الاتجاه الصحيح،
لكن نجاحه الحقيقي لن يُقاس بعدد العمولات التي أُلغيَت أو خُفّضت، بل بمدى
مساهمته في استعادة الثقة بالجهاز المصرفي، وزيادة الودائع، وتوسيع
التمويل، وتحويل المصارف من مؤسسات تقدم خدمات محدودة إلى رافعة أساسية
للتعافي الاقتصادي السوري.
المدن


 طباعة هذا المقال
 أرسل إلى صديق